Sobha Realty и Rakbank подписали в Дубае соглашение о жилищном финансировании: ипотека на готовое жилье в Дубае и Абу-Даби, доступная нерезидентам и владельцам золотой визы, и на отдельные объекты на этапе строительства в Дубае после оплаты 50%
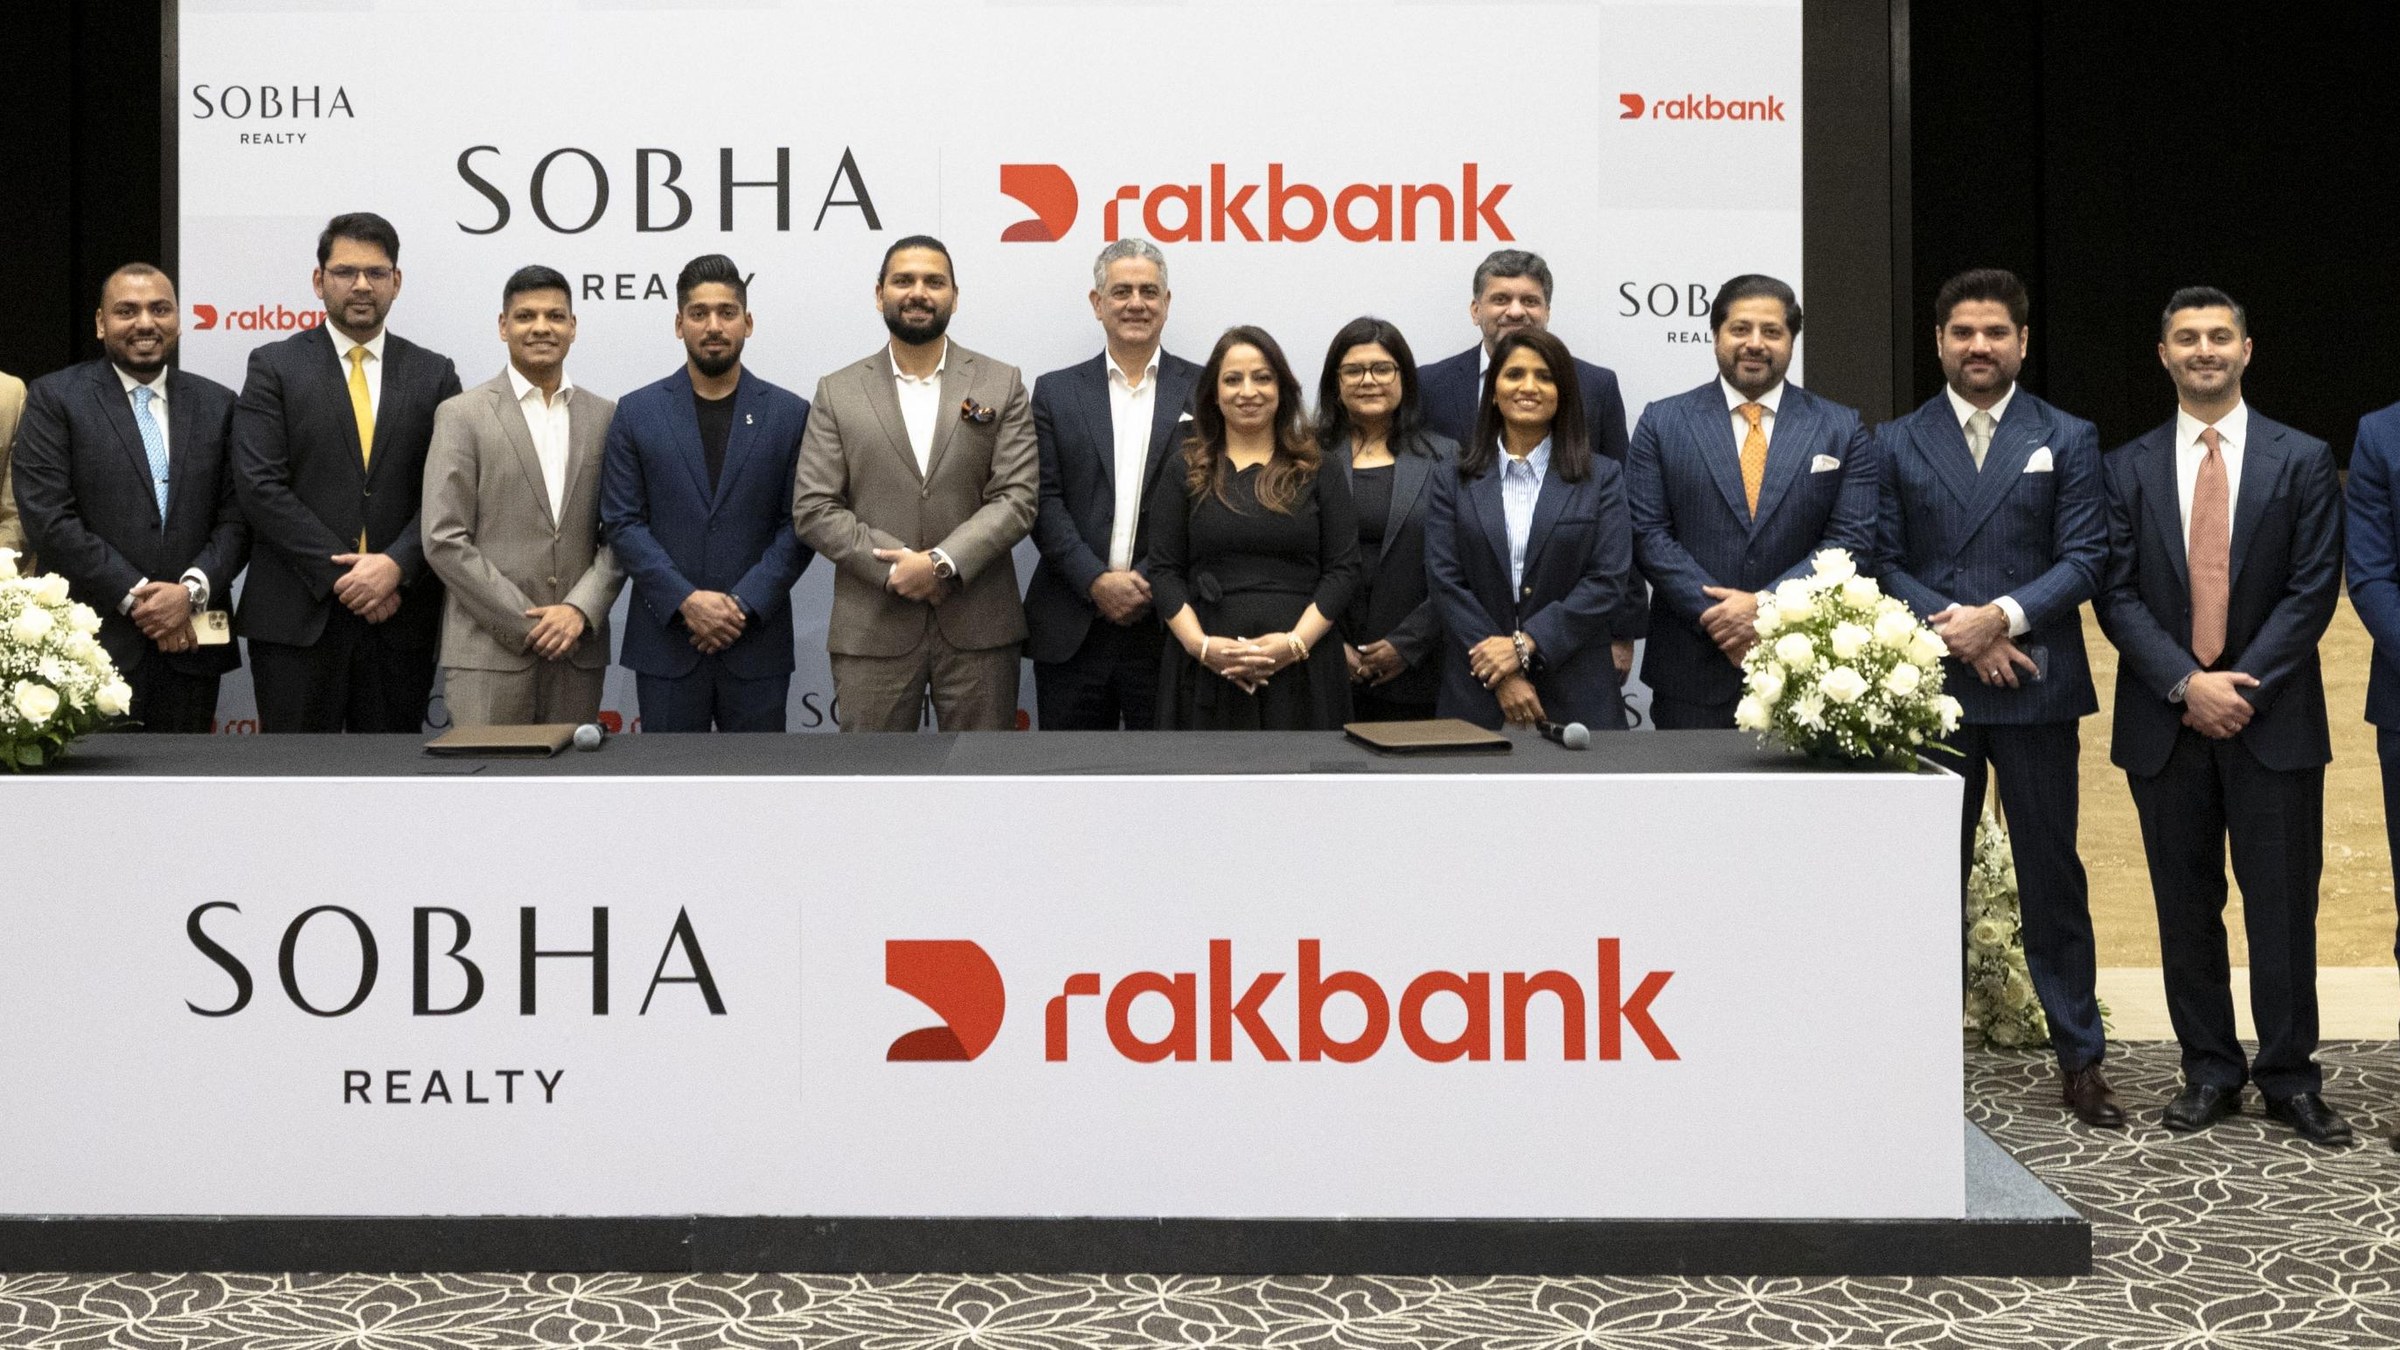
Sobha Realty сообщила в релизе от 12 октября 2026 года, что подписала меморандум о взаимопонимании с Rakbank, Национальным банком Рас-эль-Хаймы, о предоставлении жилищного финансирования покупателям ее объектов, отвечающим требованиям. Покупатели готового жилья Sobha в Дубае и Абу-Даби могут подать заявку на финансирование сразу, при условии соответствия критериям банка и его одобрения. По отдельным объектам на этапе строительства в Дубае финансирование становится доступным после того, как покупатель оплатил не менее 50% стоимости объекта и достигнут установленный этап строительства. Финансирование готового жилья распространяется и на нерезидентов, отвечающих требованиям, включая владельцев золотой визы, а представители Rakbank будут работать в отдельных офисах Sobha. В релизе не указаны процентная ставка, соотношение кредита к стоимости и комиссии.
Что было подписано
В релизе, датированном Дубаем 12 октября 2026 года, Sobha Realty сообщила, что подписала меморандум о взаимопонимании с Rakbank, Национальным банком Рас-эль-Хаймы, о предоставлении решений по жилищному финансированию покупателям объектов Sobha, отвечающим требованиям. Меморандум задает рамки, в которых Rakbank предлагает клиентам Sobha, покупающим подходящую жилую недвижимость в полной собственности (freehold), то, что в релизе названо льготными и конкурентными ипотечными решениями. Фрэнсис Альфред, управляющий директор Sobha Realty, заявил: «Покупка жилья одно из самых важных финансовых решений клиента, и доступ к надежному, прозрачному и хорошо структурированному финансированию играет ключевую роль на этом пути». Шехзад Хамид, управляющий директор по розничному бизнесу Rakbank, сказал: «Покупка дома важная веха, и процесс финансирования должен давать клиентам ясность и уверенность на каждом шаге».
Готовое жилье, объекты на этапе строительства и нерезиденты
Клиенты, покупающие готовые объекты Sobha в Дубае и Абу-Даби и отвечающие требованиям, могут подать заявку на финансирование сразу, при условии соответствия критериям Rakbank и его одобрения. По отдельным объектам на этапе строительства в Дубае финансирование доступно после того, как клиент оплатил не менее 50% стоимости объекта и достигнут установленный этап строительства. В релизе сказано, что жилищное финансирование готовой жилой недвижимости будет доступно нерезидентам, отвечающим требованиям, включая владельцев золотой визы. Представители Rakbank будут работать в отдельных офисах Sobha, чтобы отвечать на вопросы о финансировании и сопровождать покупателей при подаче заявки на ипотеку. Хамид также упомянул ипотеку банка Home in One, при которой сбережения на привязанном счете помогают снизить процентную ставку по ипотеке.
Правила Центрального банка, стоящие за 50%
Порог 50% взят из Положения Центрального банка ОАЭ об ипотечных кредитах (циркуляр 31/2013), которое в своде правил банка значится действующим. Статья 3 ограничивает кредит на любой объект, купленный на этапе строительства, 50% стоимости, независимо от цели, стоимости или категории покупателя. Для готового жилья установлены отдельные потолки: первое жилье экспата можно профинансировать до 80% стоимости, если она ниже 5 млн дирхамов, и до 70%, если выше, а второе жилье или инвестиционный объект до 60%; потолки для граждан ОАЭ составляют 85%, 75% и 65%. Максимальный срок 25 лет, все платежи по долгам должны оставаться в пределах 50% дохода, общий объем финансирования экспата ограничен семью годовыми доходами, а погашение должно идти из зарплаты или подтвержденного дохода от бизнеса или аренды. Положение определяет категории как граждане ОАЭ и экспаты; отдельного соотношения для покупателя, не проживающего в ОАЭ, в нем нет.
О чем в релизе не говорится
В релизе нет ни процентной ставки, ни соотношения кредита к стоимости, ни комиссии, ни списка охваченных проектов Sobha. Нерезиденты упомянуты только в отношении готового жилья, и не сказано, могут ли они получить финансирование на объекты на этапе строительства; не указан и этап строительства, с которого начинается такое финансирование. Это меморандум о взаимопонимании между девелопером и банком, а не правило Центрального банка или Земельного департамента Дубая, поэтому он ничего не меняет в предложениях других банков или девелоперов. Мы обновим этот материал, если Sobha или Rakbank опубликуют условия.
Что добавляет «Аль-Митак»
«Аль-Митак» не представляет Sobha Realty; мы рассказываем о соглашении, потому что оно показывает, что банк ОАЭ теперь предлагает покупателю, живущему за границей. В Дубае мы представляем комьюнити Emaar, включая Дубай-Крик-Харбор и Dubai Hills Estate, и потолок Центрального банка в 50% для объектов на этапе строительства и лимит в 25 лет применяются к этому жилью точно так же. На странице проекта перечислены шесть комьюнити с ценами по запросу, а перед бронированием наша команда в Кувейте узнает у девелопера, какие банки финансируют покупателя, живущего в Кувейте, по этому объекту, и передаст вам их условия в письменном виде.
Источники
- Пресс-релиз Sobha Realty, Дубай, 12 октября 2026 г.: Sobha Realty и Rakbank подписывают меморандум о льготном жилищном финансировании для покупателей недвижимости
- TradeArabia, 12 октября 2026 г.: Sobha Realty заключает сделку о жилищном финансировании с Rakbank
- Свод правил Центрального банка ОАЭ: Положение об ипотечных кредитах, циркуляр 31/2013, статья (3) «Важные соотношения», статус: действует, просмотрено 13 октября 2026 г.
- Земельный департамент Дубая, золотая виза для инвесторов в недвижимость
Дома, которые мы там продаём
Все наши объекты: ОАЭ ›Похожие материалы
Все новости ›
Строящееся жильё в Абу-Даби теперь можно взять в ипотеку до передачи ключей после оплаты 50%: как это работает
Жилье на этапе строительства в Дубае: Закон № 8 от 2007 года хранит платежи покупателей на отдельном эскроу-счете для каждого проекта и удерживает 5% у застройщика до истечения года после регистрации объектов на покупателей